


Von WIETEC
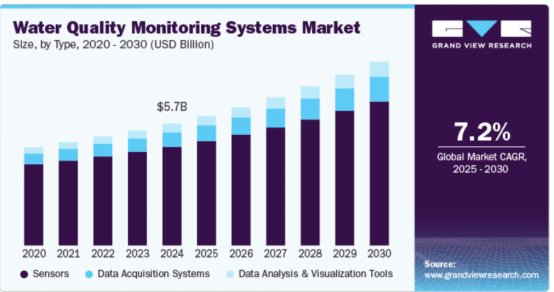
Der globale Markt für Wasserqualitätsüberwachungssysteme steht vor einem tiefgreifenden Wachstum, da Klimawandel, industrielle Verschmutzung und strenge Umweltauflagen den Bedarf an Echtzeit-Wassermanagementlösungen verstärken. Der Markt, der im letzten Berichtsjahr einen Wert von 5.8 Milliarden US-Dollar erreichte, wird voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12.3 % wachsen und bis zum Ende des Prognosezeitraums ein Volumen von 12.1 Milliarden US-Dollar erreichen. Dieser Bericht analysiert die Marktdynamik nach Produkttyp (Sensoren, Datenerfassungssysteme, Datenanalysetools), Anwendung (industriell und kommerziell) sowie nach Region und bietet Stakeholdern wertvolle Handlungsempfehlungen.
Marktübersicht
Systeme zur Überwachung der Wasserqualität sind unerlässlich, um Schadstoffe wie Schwermetalle, Krankheitserreger und Mikroplastik in Gewässern zu erkennen. Die Nachfrage steigt branchenübergreifend rasant an, unter anderem aufgrund der industriellen Anforderungen an die Einhaltung der EPA-Vorschriften, der EU-Wasserrahmenrichtlinie und des chinesischen Wasser-Zehn-Plans; auch Hotels, Krankenhäuser und Kommunen müssen sicheres Trinkwasser gewährleisten; und neue Technologien wie IoT, KI und Satellitenintegration verändern die Präzision und Skalierbarkeit der Überwachung grundlegend.
Marktsegmentierung
Sensoren stellen mit einem Anteil von 45 % im letzten Berichtszeitraum das größte Segment dar. Die Produkte werden hauptsächlich durch pH-, Sauerstoff- und Trübungssensoren dominiert. Es wird ein Wachstum von 13.1 % erwartet, wobei miniaturisierte, kostengünstige IoT-Sensoren die wichtigsten Wachstumstreiber sind.
Datenerfassungssysteme sind der am schnellsten wachsende Sektor mit einem erwarteten jährlichen Wachstum von 15.2 %. Zu den Produkten und Lösungen gehören drahtlose Systeme wie beispielsweise Hydromet von Hach, die die Fernüberwachung ermöglichen. Die Nachfrage in diesem Sektor wird durch Smart-City-Projekte in Asien und dem Nahen Osten getrieben.
Tools zur Datenanalyse und -visualisierung, KI-Plattformen wie IBMs Watson Water zur Vorhersage von Kontaminationsereignissen und Integration mit GIS für das Wassereinzugsgebietsmanagement.
Nach Anwendung
Der Industriesektor macht bis zu 55 % des Marktanteils aus. Zu den wichtigsten Branchen zählen Öl und Gas, Chemie, Energieerzeugung und Bergbau. Der kommerzielle Sektor hat einen Marktanteil von 45 %. Zu den wichtigsten Branchen gehören Kommunen mit intelligenten Wassernetzen in Städten wie Singapur und Amsterdam sowie der Gesundheitssektor.
Nach Region
Der asiatisch-pazifische Raum hält einen Marktanteil von 35 % mit einer jährlichen Wachstumsrate von 14 %. Länder wie China und Indien stehen vor einer rasanten Industrialisierung und Umweltkrisen. Beispielsweise schreibt Chinas Initiative „Schwammstadt“ die Überwachung von Regenwasser auf Basis des Internets der Dinge (IoT) vor.
Nordamerika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11.5 % wachsen und einen Marktanteil von 30 % erreichen. Wachstumstreiber sind unter anderem die Überarbeitung des US-amerikanischen Clean Water Act durch die EPA, die die Einhaltung der IoT-Vorschriften für verschiedene Branchen vorschreibt, sowie Kanadas Fokus auf die Wasserqualität in der Arktis angesichts des auftauenden Permafrosts.
Europa hält einen Marktanteil von 25 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10 % wachsen. Der EU Green Deal schreibt die Echtzeit-Überwachung von Nitrat in landwirtschaftlichen Abflüssen vor, und Deutschland ist ein Zentrum für die Forschung und Entwicklung von Sensoren.
Der Rest der Welt macht insgesamt 10 % Marktanteil aus. Im Nahen Osten nutzen Entsalzungsanlagen KI-gestützte Soleüberwachung, und in Afrika sind solarbetriebene Systeme für netzferne Gemeinden weit verbreitet.
Zu den Wachstumstreibern zählen der regulatorische Druck durch strengere EPA- und EU-Richtlinien zur Abwassereinleitung; die intelligente Wasserinfrastruktur mit globalen Investitionen in Höhe von 150 Milliarden US-Dollar in IoT-fähige Systeme bis 2030; der Klimawandel, Dürren und Überschwemmungen, die ein adaptives Monitoring erfordern; und das nach der Pandemie gestiegene Gesundheitsbewusstsein mit Fokus auf die Erkennung von Krankheitserregern. Herausforderungen sind die hohen Kosten, da fortschrittliche Systeme für Entwicklungsländer weiterhin unerschwinglich sind; Datensicherheitsrisiken und der Mangel an Fachkräften für die Interpretation von KI- und Satellitendaten.
Zukünftige Trends, die man im Auge behalten sollte, sind KI-gestützte prädiktive Analysen; Nanosensoren auf Graphenbasis zur Erkennung von Spuren pharmazeutischer Rückstände; Blockchain zur Sicherstellung der Datenintegrität und Satellitenüberwachung.
Drei wichtige Erkenntnisse
Sensordominanz: IoT und miniaturisierte Sensoren werden bis 2030 ein Marktwachstum von über 45 % generieren.
Asien-Pazifik führt: Chinas und Indiens Projekte zur Bekämpfung der Umweltverschmutzung und zur Förderung intelligenter Städte treiben das jährliche Wachstum auf 14 % an.
Nachhaltigkeitskonvergenz: KI und Systeme mit erneuerbaren Energien sind entscheidend für die Einhaltung von ESG-Kriterien.
Disclaimer
Diese Analyse basiert auf Daten aus Branchenberichten von Grand View Research und Mordor Intelligence sowie auf Unternehmensberichten aus dem zweiten Quartal, die zum Zeitpunkt der Erstellung dieses Berichts verfügbar waren. Die Marktbedingungen können sich aufgrund regulatorischer Änderungen, technologischer Umbrüche oder geopolitischer Faktoren verändern. Leser sollten für strategische Entscheidungen Primärquellen konsultieren.

